Domain serialisieren.de kaufen?
Wir ziehen mit dem Projekt
serialisieren.de um.
Sind Sie am Kauf der Domain
serialisieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain serialisieren.de kaufen?
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **


Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
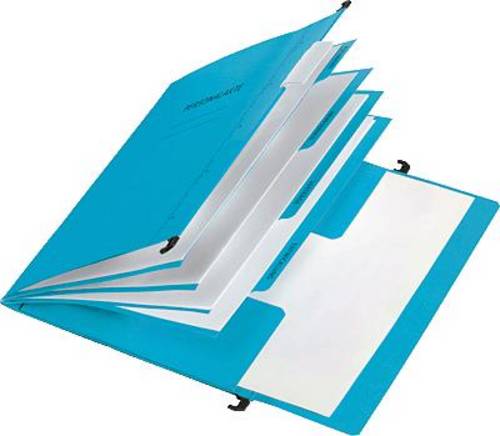
PAGNA Personalakte A4 5 Fächer blau Multimedia-Technik Ordnen,Archivieren,VerstauenPersonalakte Die praktische Personalakte aus durchgefärbtem Karton ist ideal für die Ablage von personalbezogenen Unterlagen in einer Hängeregistratur. Gelochte Unterlagen finden in den vier Fächern mit Heftmechanik Platz, welche durch ihren Aufdruck Personalien, Verträge, Entwicklung und Abwesenheit leichte Orientierung bieten. Ungelochte Dokumente können in der 3-Klappen-Tasche sicher abgelegt werden. Die verschiebbaren Sichtreiter der Personalakte sorgen für Übersichtlichkeit und können bei Bedarf schnell neu beschriftet werden.6,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **


Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
Welcher Oberbegriff beschreibt sowohl Stiftungen als auch Organisationen?
Der Oberbegriff, der sowohl Stiftungen als auch Organisationen beschreibt, ist "Non-Profit-Organisationen". Dieser Begriff umfasst alle Organisationen, die nicht auf Gewinn ausgerichtet sind und sich für gemeinnützige, soziale oder kulturelle Zwecke engagieren. Stiftungen sind eine spezielle Form von Non-Profit-Organisationen, die durch die Bereitstellung von finanziellen Mitteln oder anderen Ressourcen zur Förderung bestimmter Zwecke beitragen. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Auer Verlag Leiten - verwalten und organisierenSchulleitung als verwaltende TätigkeitAls Schulleitung sind Sie u.a. dafür verantwortlich, dass in der Schule alles reibungslos funktioniert, damit sich dem Schulunterricht und der Schulkultur ohne Störungen gewidmet werden kann. Dieser Download gibt Ihnen hilfreiche Tipps, damit dies funktioniert.Verwaltung und Organisation im GriffDer Download hält viele hilfreiche Informationen für Sie als Schulleiterin oder Schulleiter bereit, sei es zur Gestaltung von Konferenzen, zur rechtzeitigen Information, zur Klärung von Zuständigkeiten, zur Vermeidung von Unterrichtsausfall oder zum Vorausdenken und Managen von Krisen.Schule als BehördeErlässt die Schule auch Verwaltungsakte, ist sie kein rein pädagogischer Betrieb, sondern fungiert auch als Behörde. Auch zu diesem Thema gibt Ihnen der Download hilfreiche Informationen, die Ihren Arbeitsalltag erleichtern werden.Die Themen:Verwalten, alles im Auge behalten Zuständigkeiten klären Umfassend rechtzeitig informieren bzw. informieren lassen Unterrichtsausfall vermeiden Arbeitsabläufe optimieren Konferenzen straff und ergebnisorientiert leiten Ressourcen zweckdienlich ausschöpfen Krisen vorausdenken und managen Schule als BehördeInhaltliche SchwerpunkteOrganisatorische AufgabenTeamarbeitSchulleitungSchulmanagement11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernbiene Ordnen und Organisieren: So klappt es richtigDas Ordnen und Organisieren ist in allen Fächern wichtig und gehört zum allgemeinen Erziehungsauftrag der Schule. Welche Gegenstände sollten auf dem Schülertisch parat liegen? Wie schwer sollte ein Schulranzen sein? Wie trägt man ihn richtig? Was gehört in die Federmappe? Mit diesen und anderen Fragen beschäftigen sich die Schüler auf abwechslungsreiche Weise. Auch Eltern bekommen nützliche Hilfen an die Hand, wie sie ihre Kinder unterstützen können, z. B. beim Erledigen der Hausaufgaben, beim Lernen für Klassenarbeiten und durch Checklisten für zu Hause. Lehrer erhalten hier wertvolle Tipps, wie man Ordnung im Klassenzimmer hält und wie man welche Rituale und Regeln im Unterricht einführt. Machen Sie auch Ihre Schüler zu Ordnungsprofis! Das beinhaltet das MaterialDas vorliegende Material enthält Kopiervorlagen zu den folgenden fünf Schwerpunkten:Es geht um Ordnungim Schulranzen und auf dem Schreibtisch, in den Heften und Mappen, bei den Hausaufgaben, im Klassenzimmer sowie um organisiertes Arbeitsverhalten. Erläuterungen geben Informationen zum Einsatz im Unterricht und über benötigte Zusatzmaterialien.Zu einigen Arbeitsblättern gibt es Lösungsblätter für die Selbstkontrolle. Elternseiten zeigen, wie Eltern ihre Kinder zu Hause beim Lernen und Organisieren unterstützen können. Lehrerseiten geben Hinweise und Anregungen zur Unterrichtsorganisation.17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PAGNA Personalakte A4 5 Fächer blau Multimedia-Technik Ordnen,Archivieren,VerstauenPersonalakte Die praktische Personalakte aus durchgefärbtem Karton ist ideal für die Ablage von personalbezogenen Unterlagen in einer Hängeregistratur. Gelochte Unterlagen finden in den vier Fächern mit Heftmechanik Platz, welche durch ihren Aufdruck Personalien, Verträge, Entwicklung und Abwesenheit leichte Orientierung bieten. Ungelochte Dokumente können in der 3-Klappen-Tasche sicher abgelegt werden. Die verschiebbaren Sichtreiter der Personalakte sorgen für Übersichtlichkeit und können bei Bedarf schnell neu beschriftet werden.6,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
-
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
-
Welcher Oberbegriff beschreibt sowohl Stiftungen als auch Organisationen?
Der Oberbegriff, der sowohl Stiftungen als auch Organisationen beschreibt, ist "Non-Profit-Organisationen". Dieser Begriff umfasst alle Organisationen, die nicht auf Gewinn ausgerichtet sind und sich für gemeinnützige, soziale oder kulturelle Zwecke engagieren. Stiftungen sind eine spezielle Form von Non-Profit-Organisationen, die durch die Bereitstellung von finanziellen Mitteln oder anderen Ressourcen zur Förderung bestimmter Zwecke beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.